Mua nhà, mua xe, đứng tên một bất động sản là checklist quen thuộc của tuổi 30. Nhưng với nhiều người trẻ sống ở Hà Nội, TP.HCM, nhìn giá nhà xong rồi nhìn lại số tiền mình đang có, đôi khi chỉ biết tự nhủ: “Thôi, để sau”. Bởi tiết kiệm 5-10 năm chưa chắc đủ mua một căn hộ vừa ý, trong khi nếu vay thêm thì lại phải gồng mình trả nợ cả chục năm.
Thế là thay vì sống kiểu “thắt lưng buộc bụng” để đuổi theo giấc mơ mua nhà, có người chọn làm “công chúa phòng trọ”: Thuê một căn nhà vừa túi tiền, vẫn ăn ngon, mặc đẹp, chăm sóc sức khỏe, mua những món mình thích và dành tiền cho những trải nghiệm khiến cuộc sống vui hơn. Nhà thì chưa đứng tên nhưng ít nhất những năm tháng đang sống ở thành phố vẫn được tận hưởng theo cách mình muốn.
T.H, 26 tuổi, đang làm việc tại TP.HCM, không đặt mục tiêu tiết kiệm để mua nhà.
Quỳnh Nga, 30 tuổi, sau 6 năm sống và làm việc tại thành phố cũng lựa chọn tiếp tục thuê thay vì vay tiền để sở hữu một căn hộ.
Cả hai bạn trẻ đều có khoản tiết kiệm riêng nhưng không còn dồn tất cả cho một mục tiêu mà rất rất lâu mới có thể chạm tới. Thay vào đó, họ chọn thuê dài hạn và dành phần tiền còn lại cho cuộc sống hiện tại.
Tiết kiệm nhiều năm vẫn chưa chắc mua được nhà, thuê nhà trở thành lựa chọn thực tế hơn
T.H hiện đang thuê nhà ở ghép tại TP.HCM, tổng tiền nhà, điện nước mỗi tháng khoảng 5,5 triệu đồng. Khi tài chính dư dả hơn, cô muốn chuyển sang thuê một căn chung cư mini và sống một mình. Còn chuyện mua nhà, T.H chưa xem đó là mục tiêu phải hoàn thành trong vài năm tới.
“Hiện tại mình không có mục tiêu tiết kiệm để mua nhà. Trong suy nghĩ của mình, sẽ cố gắng làm việc ở TP.HCM đến khoảng 45 - 50 tuổi, sau đó mình sẽ về quê. Ở quê gia đình đã có nhà, có đất rồi nên mình cũng không có quá nhiều tham vọng phải mua nhà tại TP.HCM nữa”, T.H chia sẻ.
Cô cho rằng nếu sau này tìm được một bất động sản có mức giá và thời điểm phù hợp, việc mua nhà vẫn có thể được cân nhắc như một khoản đầu tư. Gia đình cũng có thể hỗ trợ cô một phần. Nhưng ở thời điểm hiện tại, T.H không muốn biến việc sở hữu nhà thành một áp lực tài chính kéo dài.
Cô bạn nói: “Mình cảm thấy thuê chung cư dài hạn vẫn nằm trong khả năng chi trả của bản thân hơn. Ở nhà thuê mình vẫn có thể trang trí, chăm sóc không gian theo ý thích cá nhân. Do đó mình vẫn cảm thấy việc đi thuê nhà khá phù hợp”.
Với T.H, việc không mua nhà còn liên quan đến kế hoạch sống. Cô bạn vẫn đang ưu tiên cuộc sống độc thân, do đó không tự đặt gánh nặng “phải có nhà” trước một cột mốc nào đó.
T.H không có áp lực mua nhà, chọn thuê dài hạn, dành tiền cho việc ăn ngon, mặc đẹp, chăm sóc sức khỏe và các trải nghiệm khác (Ảnh: NVCC)
Quỳnh Nga cũng đi đến lựa chọn tương tự nhưng từ một phép tính cụ thể hơn.
Nga đã sống và làm việc tại TP.HCM 6 năm. Những ngày đầu, cô thuê phòng ở chung với chị gái với chi phí khoảng 3,5 triệu đồng/tháng. Sau 2 năm, cô chuyển ra ở riêng, hiện chi khoảng 6,5 triệu đồng/tháng cho tiền thuê nhà, tương đương khoảng một phần ba mức lương.
Một trong những lý do khiến Nga chưa nghĩ đến việc mua nhà là khoảng cách giữa thu nhập và giá bất động sản hiện tại: “Nếu mua một căn hộ ở vị trí xa trung tâm cũng phải khoảng 2-3 tỷ đồng. Với mức thu nhập trung bình 20 triệu đồng/tháng, nếu tiết kiệm 50% mỗi tháng thì sau 5 năm mình mới có khoảng 600 triệu đồng”.
Khoản tiền này vẫn cách khá xa so với giá một căn hộ. Còn nếu vay ngân hàng để rút ngắn thời gian chờ đợi, đổi lại là áp lực trả nợ trong nhiều năm. “Với mình, vay ngân hàng trả góp để mua nhà thật sự sẽ là một áp lực tài chính lớn. Nhất là khi có tiết kiệm đến đâu cũng không thể đủ, chỉ được khoảng 15% giá trị căn nhà. Vì thế mình lựa chọn vẫn ở thuê để cảm thấy thoải mái hơn thay vì phải gồng mình trả nợ hàng chục năm”, Nga nói.
Không chỉ bài toán tiền bạc, Quỳnh Nga còn chưa xác định chắc chắn mình sẽ sống ở TP.HCM trong 10-20 năm tới. Gia đình cô vẫn ở Hà Nội, trong khi tương lai công việc có thể thay đổi.
Quỳnh Nga cho hay: “Đến giờ mình vẫn chưa xác định rõ tương lai sẽ làm việc lâu dài tại TP.HCM hay trở về Hà Nội. Hoặc biết đâu, mình sẽ chuyển đến một thành phố khác để sống nữa. Nếu chưa chắc chắn mình sẽ ở đâu lâu dài thì mình cũng không muốn bỏ ra một khoản tiền quá lớn để mua nhà”.
Theo tính toán dựa trên thu nhập, tiết kiệm thế nào cũng không đủ mua nhà, thậm chí phải gồng áp lực trả góp trong nhiều năm nếu đi vay (Ảnh: NVCC)
Với cô, thuê nhà cũng cho phép bản thân được lựa chọn vị trí phù hợp hơn. Cùng một mức ngân sách, nếu mua nhà có thể phải đi xa trung tâm, trong khi thuê vẫn có thể tìm được một căn phòng ở khu vực thuận tiện cho công việc và sinh hoạt. Cùng với đó, cô bạn cũng cân nhắc cả về vấn đề thay đổi của các khu vực trong tương lai.
“Các thành phố hiện có nhiều kế hoạch quy hoạch, nên mua nhà không chỉ cần xem căn nhà hiện tại có phù hợp hay không mà còn phải nghĩ đến khu vực đó trong 10-20 năm tới sẽ thay đổi như thế nào. Nhìn chung, ngoài việc có đủ tiền hay không thì sở hữu một căn nhà sẽ cần có thêm rất nhiều sự tính toán, tầm nhìn,...”, Quỳnh Nga chia sẻ.
Vì vậy, thay vì cố gom một khoản tiền rất lớn cho một tài sản chưa chắc phù hợp với kế hoạch sống sau này, Nga chọn cách trả tiền cho một nơi ở vừa sức ở thời điểm hiện tại.
Không mua nhà nhưng vẫn có khoản tiết kiệm: Liên tục nâng cấp nhà thuê, ăn ngon, mặc đẹp và đu idol
Nếu chỉ nhìn vào chuyện không mua nhà, lựa chọn của T.H và Nga có thể được hiểu đơn giản là “thuê nhà dài hạn thay vì mua”. Nhưng phía sau quyết định đó còn là một cách phân bổ tiền khác: Không dành toàn bộ phần dư để chạy theo một mục tiêu quá xa, họ đầu tư vào những thứ đang trực tiếp tạo ra chất lượng sống cho mình.
Với T.H, đó trước hết là sức khỏe và những trải nghiệm cá nhân.
“Vì không có áp lực mua nhà, mua xe nên mình sẽ dành tiền tiết kiệm để chăm sóc sức khỏe. Nếu có dư thì ưu tiên trải nghiệm, ăn ngon, mua sắm, đu idol”, cô bạn nói.
T.H vẫn có một khoản tiết kiệm riêng để phòng những tình huống bất ngờ, đặc biệt là các vấn đề liên quan đến sức khỏe. Nhưng ngoài khoản dự phòng đó, cô muốn cho phép mình tiêu tiền vào những thứ khiến cuộc sống hiện tại vui vẻ hơn. Một trong những khoản chi mà T.H hào hứng nhất là dành cho thần tượng: “Mình thích G-Dragon nên trừ những món đồ hiệu quá đắt hoặc phiên bản giới hạn không mua nổi, thì mỗi khi có sản phẩm ra mắt mình sẽ đều cố gắng mua”.
Song, với T.H, đó không chỉ là khoản chi tiêu dành cho việc giải trí đơn thuần, mà còn là một nguồn động lực rất cụ thể. “Khi mình cảm thấy vui, tinh thần được thoải mái, giải tỏa thì sẽ càng có thêm nhiều động lực để làm việc. Mình có thể làm thêm các công việc partime để tăng thu nhập, có tiền đu idol hoặc tiết kiệm cho những trải nghiệm khác nữa”, T.H bày tỏ.
Cách T.H sử dụng tiền cũng cho thấy cô không cố cắt giảm mọi khoản chi để tích lũy cho một căn nhà mà bản thân chưa có nhu cầu sở hữu. Ngay cả phương tiện đi lại, cô cũng không đặt mục tiêu mua ô tô. “Mình đi xe công nghệ 3 năm rồi, không có nhu cầu tự lái xe nên cũng không tính mua xe luôn. Mình thấy cuộc sống hiện tại vẫn rất ổn định, không áp lực tài chính hay bất cứ thứ gì”, T.H chia sẻ.
Trong khi đó, Quỳnh Nga lại dành tiền cho chính căn nhà mà mình đang thuê. Không phải để biến nó thành một không gian sang trọng, mà để những giờ ở nhà thực sự thoải mái.
Căn phòng hiện tại của Nga có diện tích vừa phải, phù hợp với một người. Cô không đầu tư quá nhiều vào việc decor nhưng sẵn sàng chi cho những món đồ cải thiện trực tiếp chất lượng sống.
Quỳnh Nga chia sẻ: “Mình đã mua máy chiếu phim, rồi một chiếc đệm hàng chục triệu để có cảm giác thư giãn nhất khi ở nhà. Do đặc thù công việc phải sử dụng nhiều quần áo và mỹ phẩm, mình cũng đầu tư nhiều tiền lắp các hệ tủ phù hợp với nhu cầu sử dụng. Mọi thứ được sắp xếp gọn gàng, vừa phục vụ cuộc sống hiện tại và vẫn tối giản, đủ để nếu sau này thay đổi nơi ở, chuyển đi cũng tiện hơn”.
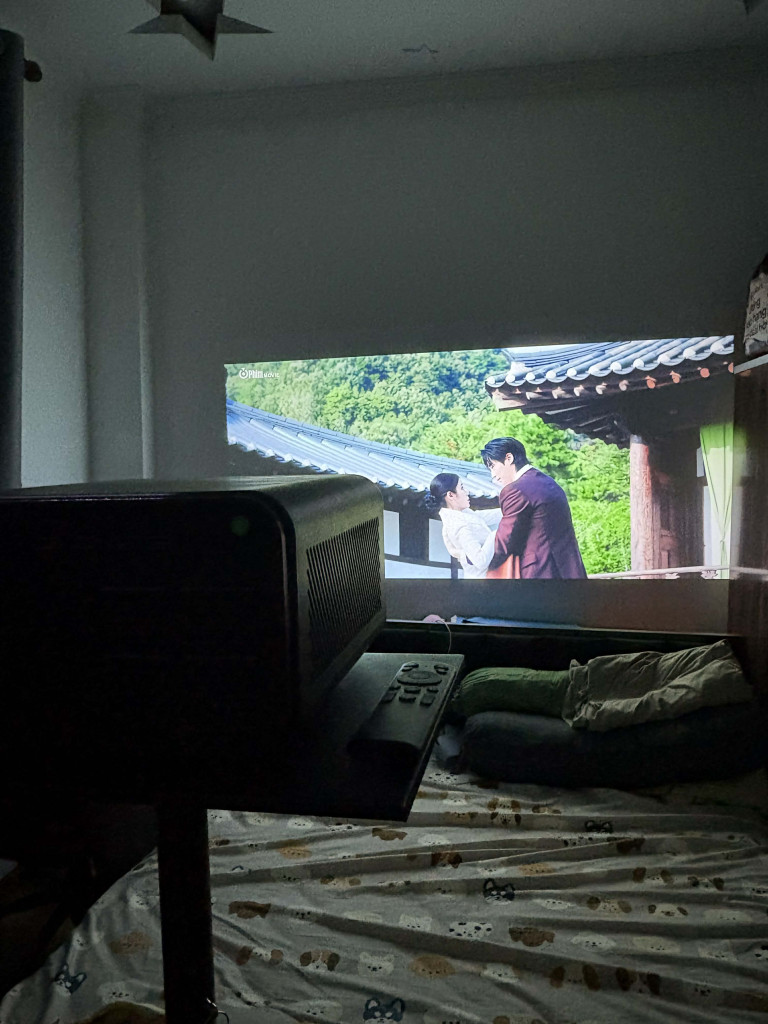
Không decor quá nhiều cho nhà thuê nhưng Quỳnh Nga chọn mua máy chiếu, đệm xịn,... để sống thoải mái (Ảnh: NVCC)
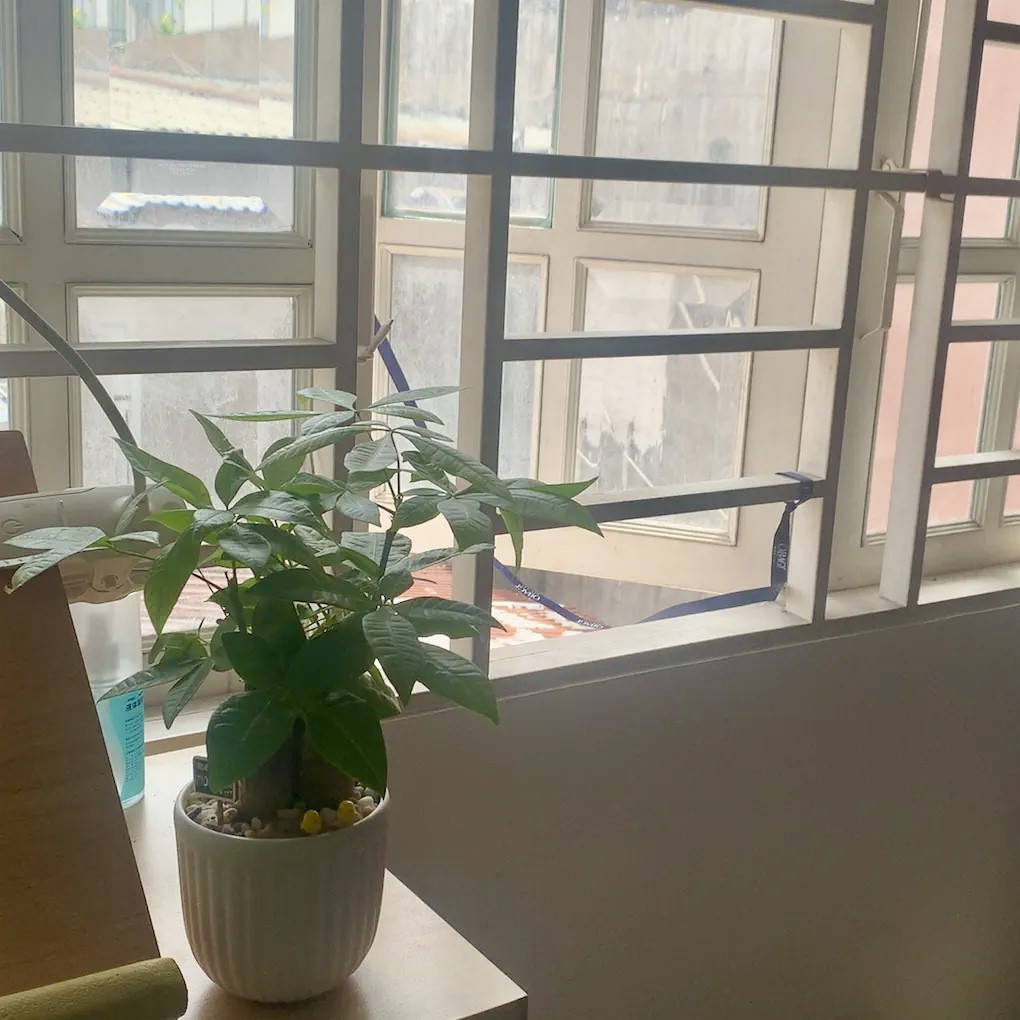
Nga dự định khi dư dả tài chính hơn sẽ thuê căn hộ xịn hơn, có ban công để đúng với sở thích (Ảnh: NVCC)
Thế nhưng ở thời điểm này, Nga chưa có ý định chuyển nhà bởi mức giá thuê đang tốt, vị trí thuận tiện, chủ nhà tốt bụng. Nếu tài chính dư dả hơn, thứ Nga muốn nâng cấp không phải là một căn nhà thuộc sở hữu của mình mà là một căn nhà thuê tốt hơn.
“Căn phòng hiện tại không có ban công. Nếu tài chính tốt hơn, mình sẽ tìm một căn nhà thuê khác có diện tích lớn hơn, có ban công để đúng với sở thích”, Nga bày tỏ.
Hai cách tiêu tiền khác nhau nhưng cùng xuất phát từ một suy nghĩ: Nếu một mục tiêu tài chính đang quá xa, không nhất thiết phải hy sinh toàn bộ chất lượng sống hiện tại để đuổi theo nó.
T.H vẫn tiết kiệm nhưng khoản tiết kiệm đó dành cho những tình huống thực sự cần thiết. Nga vẫn cân nhắc tài chính nhưng thay vì vay một khoản lớn để mua nhà, cô chấp nhận trả tiền thuê mỗi tháng để đổi lấy sự linh hoạt và thoải mái.
Cả hai bạn trẻ không phủ nhận giá trị của việc sở hữu một căn nhà. Chỉ là ở thời điểm này, căn nhà chưa phải thứ họ muốn đánh đổi hàng chục năm tích lũy, trả nợ và thu hẹp các khoản chi khác để có được. Với họ, một khoản tiền có thể không đủ để mua bất động sản vẫn có thể đủ để mua một giấc ngủ ngon, một không gian sống dễ chịu, một sức khỏe được chăm sóc tốt hay những trải nghiệm khiến những năm tháng sống ở thành phố trở nên đáng nhớ hơn.