Theo báo cáo tài chính hợp nhất quý III/2026, CTCP Vận tải biển Việt Nam (VOSCO, HOSE: VOS) đạt 739 tỷ đồng doanh thu thuần, giảm 13% so với cùng kỳ năm trước. Tuy nhiên, giá vốn giảm mạnh hơn ở mức 22,3%, giúp lợi nhuận gộp tăng 73% lên 143 tỷ đồng.
Biên lợi nhuận gộp theo đó đạt 19,3%, gần gấp đôi mức 9,7% của quý III/2025. Kết quả này cho thấy hiệu quả kinh doanh được cải thiện, dù quy mô doanh thu thu hẹp. Trong cơ cấu doanh thu, hoạt động vận tải tiếp tục đóng vai trò chủ đạo, trong khi mảng bán hàng hóa giảm so với cùng kỳ.
Sau khi trừ chi phí, lợi nhuận thuần từ hoạt động kinh doanh đạt 87,4 tỷ đồng, tăng 78,9%. Ngược lại, doanh thu tài chính giảm 72% xuống 3,7 tỷ đồng, trong khi chi phí tài chính tăng 78,4% lên 19,9 tỷ đồng. Chi phí lãi vay trong quý ở mức 11,4 tỷ đồng, phần còn lại chủ yếu đến từ chênh lệch tỷ giá.
Lợi nhuận sau thuế quý III/2026 đạt 76,9 tỷ đồng, giảm 41,6% so với mức 131,7 tỷ đồng cùng kỳ năm ngoái. Mức giảm này phần lớn đến từ nền so sánh cao của quý III/2025, khi VOSCO ghi nhận khoản thu nhập khác gần 100 tỷ đồng, chủ yếu từ thanh lý tài sản cố định. Trong quý III/2026, lợi nhuận khác chỉ đạt 2,4 tỷ đồng.
Nếu xét riêng hoạt động kinh doanh cốt lõi, kết quả quý III/2026 tích cực hơn cùng kỳ, với lợi nhuận thuần từ hoạt động kinh doanh tăng gần 79%.
Lũy kế 9 tháng đầu năm 2026, VOSCO đạt 2.370 tỷ đồng doanh thu thuần, tăng 10,4% so với cùng kỳ. Đáng chú ý, doanh thu dịch vụ vận tải tăng 33% lên gần 1.997 tỷ đồng, trong khi doanh thu bán hàng hóa giảm 42,3% còn 373,4 tỷ đồng.
Sự thay đổi trong cơ cấu doanh thu đi cùng với cải thiện biên lợi nhuận. Lợi nhuận gộp 9 tháng đạt 284,6 tỷ đồng, gấp hơn 3,5 lần cùng kỳ; lợi nhuận thuần từ hoạt động kinh doanh đạt 151 tỷ đồng so với 7,5 tỷ đồng của 9 tháng đầu năm 2025.
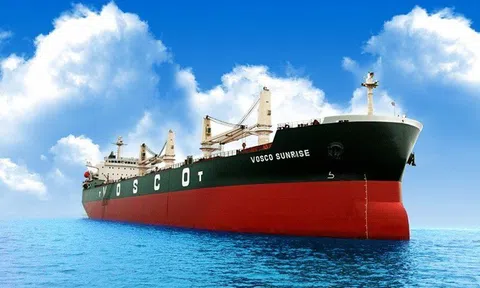
VOSCO ghi nhận lợi nhuận sau thuế quý III/2026 đạt 76,9 tỷ đồng, cao hơn tổng lãi nửa đầu năm. Biên lợi nhuận gộp cải thiện đáng kể, dù doanh thu giảm so với cùng kỳ (Ảnh: VOSCO).
Kết quả này giúp lợi nhuận sau thuế đạt 122,5 tỷ đồng, tăng 39%. Lợi nhuận trước thuế đạt 148,7 tỷ đồng, tương ứng 54% kế hoạch 275,5 tỷ đồng được thông qua cho cả năm.
Tại Đại hội đồng cổ đông thường niên năm 2026, VOSCO đặt mục tiêu doanh thu 4.851 tỷ đồng. Sau 9 tháng, doanh nghiệp mới thực hiện khoảng 48,9% chỉ tiêu này. Như vậy, áp lực hoàn thành kế hoạch doanh thu trong quý cuối năm vẫn còn đáng kể.
Một yếu tố có thể ảnh hưởng đến kết quả là kế hoạch thanh lý tàu Vosco Sky. Khoản thu nhập từ thương vụ này chưa xuất hiện trong báo cáo tài chính quý III/2026, do đó chưa thể xác định thời điểm ghi nhận và mức đóng góp vào lợi nhuận.
Tại ngày 30/9/2026, tổng tài sản của VOSCO đạt gần 3.995 tỷ đồng, tăng 2,2% so với đầu năm. Tiền và các khoản đầu tư nắm giữ đến ngày đáo hạn đạt 820,4 tỷ đồng, chiếm khoảng 20,5% tổng tài sản.
Ở chiều nguồn vốn, tổng nợ phải trả tăng 6,8% lên 1.913 tỷ đồng. Đáng chú ý, nợ ngắn hạn tăng 30,5% lên 884,5 tỷ đồng, trong khi nợ dài hạn giảm 7,6% còn 1.028,8 tỷ đồng. Tổng dư nợ vay đạt khoảng 805,9 tỷ đồng, tăng 6,2% so với đầu năm, chủ yếu do vay ngắn hạn tăng từ 30,4 tỷ đồng lên 162 tỷ đồng.
Bên cạnh đó, khoản phải thu khách hàng ngắn hạn đạt 388,8 tỷ đồng. Trong số này, Công ty TNHH Thương mại và Dịch vụ Anh Thắng Hạ Long phát sinh khoản phải thu 146 tỷ đồng; Lữ Gia Commodities ghi nhận 96,5 tỷ đồng. Hai khách hàng chiếm khoảng 62% tổng phải thu khách hàng.
VOSCO cũng ghi nhận 639,4 tỷ đồng ký quỹ dài hạn, chiếm 16% tổng tài sản, tăng khoảng 85 tỷ đồng so với đầu năm. Báo cáo chưa thuyết minh chi tiết bản chất khoản mục này.
Trong quý IV/2026, doanh nghiệp còn phải thực hiện nghĩa vụ chi trả khoảng 126 tỷ đồng cổ tức năm 2025, tương ứng tỉ lệ 9%. Khoản chi này có thể tạo thêm áp lực lên dòng tiền trong những tháng cuối năm.